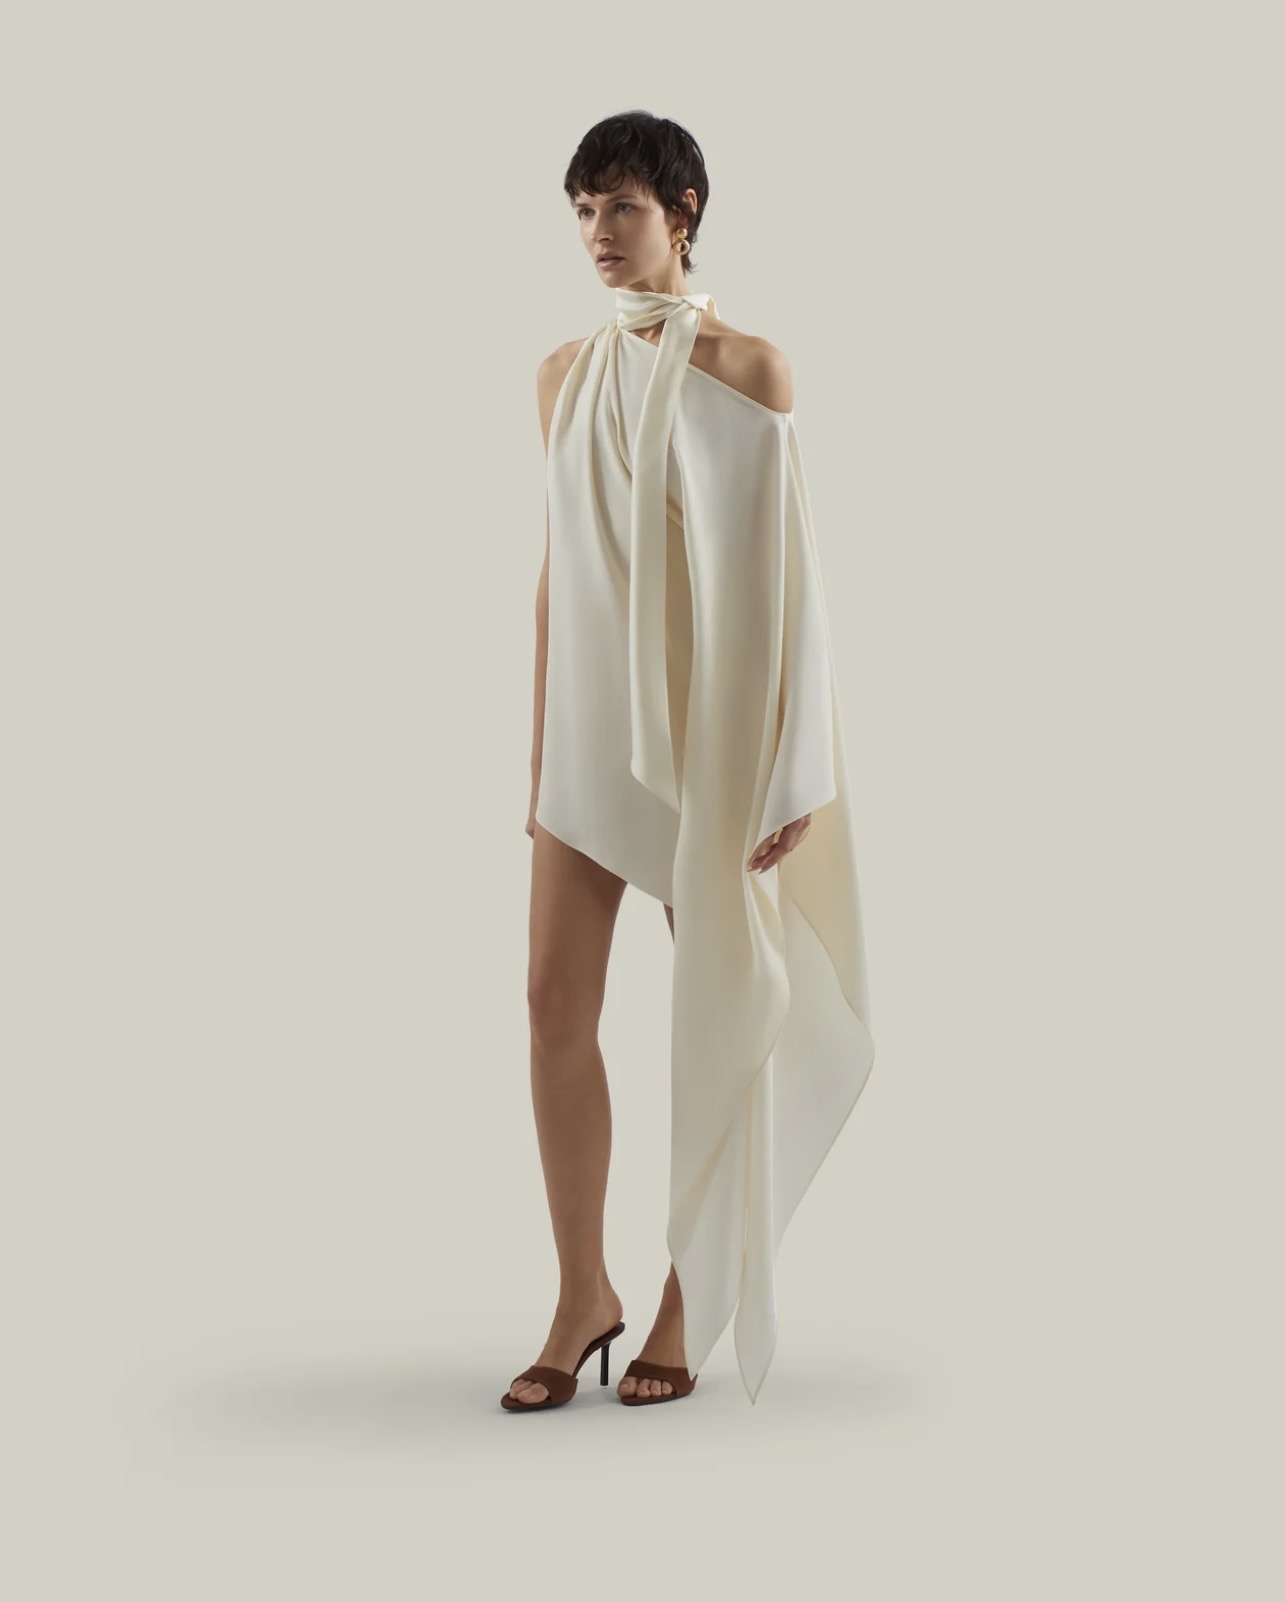
Fashion-индустрия ОАЭ и России, культурный капитал, конкуренция, маркетинг и новая потребительская идентичность.
Коротко: что важно руководителю fashion-бренда
• Российский fashion-рынок вырос в деньгах, но сократился в штуках: в 2025 году Fashion Compass оценивает его в 3,94 трлн ₽ (+6%), при снижении натуральных продаж на 8–10%.
• 55% fashion-продаж в России уже приходятся на онлайн, 44% всего рынка — на маркетплейсы. Это усиливает конкуренцию по цене, сроку доставки и видимости карточки, а не только по бренду.
• ОАЭ показывают другую конструкцию: рост fashion поддерживают туризм, состоятельные экспаты, сильная retail-инфраструктура и дизайнерская экосистема. Но данные UAE нельзя автоматически называть “данными Дубая”.
• Потенциальное возвращение глобальных брендов — не вопрос одной даты. Готовиться нужно к системной конкуренции: продукт, CRM, ассортиментное планирование, сервис, операционная эффективность и культурная отличимость.
• Главный актив локального бренда — не временно свободная полка, а причина, по которой клиент продолжит выбирать его при расширении выбора.
Вводная
Я продолжаю изучать fashion-рынок ОАЭ не как турист, которому хочется собрать список «мест, куда сходить», а как маркетолог, которому интереснее другое: из чего здесь постепенно складывается собственная система вкуса. В Дубае легко увидеть международный люкс — он буквально встроен в городскую инфраструктуру. Но если выйти из привычного маршрута «молл — флагман — распаковка», обнаруживается гораздо более любопытный слой: дизайнерские марки, небольшие шоурумы, региональные платформы, вещи со сложной драпировкой, архитектурной линией плеча, нестандартной работой с длиной, закрытостью и телом.
И вот здесь возникает парадокс. Реальный город даёт колоссальный материал для индивидуальности, а его образ в социальных сетях часто сводится к очень короткому визуальному словарю: Cartier, очередной новый телефон, автомобиль, коробка из бутика, узнаваемый пакет. Это не обвинение в отсутствии вкуса и не попытка объявить дорогие вещи чем-то «слишком простым». Статусные объекты выполняют понятную социальную функцию: они считываются быстро. Именно в этом и состоит их сила.
Меня интересует другое: почему демонстрация покупательной способности почти всегда проще демонстрации собственного вкуса? И что происходит с рынком, когда покупатель долго живёт в среде, где крупная международная конкуренция временно ослаблена? Для России этот вопрос уже не теоретический. После 2022 года локальные марки получили пространство, о котором раньше могли только мечтать: торговые площади, внимание прессы, новую лояльность к словосочетанию «российский бренд». Но четыре года спустя стало видно и обратное: освободившаяся полка не превращается автоматически в устойчивый бизнес.
Моя рабочая гипотеза проста: долгосрочная конкурентоспособность fashion-бренда определяется не только качеством, ценой, дистрибуцией и маркетинговым бюджетом. Она определяется тем, способен ли бренд накопить культурный капитал — узнаваемый дизайнерский язык, собственную систему ассоциаций, привычку клиента искать именно его, а не ближайший функциональный аналог. В этом смысле Дубай — полезная лаборатория. Он одновременно показывает силу глобальных символов статуса и то, как рядом с ними выращивается собственная дизайнерская среда.
01. Дубай, которого почти не видно за распаковками
Есть очень простая причина, почему логотип побеждает сложный силуэт в ленте: логотип не требует расшифровки. Если зритель знает знак, он понимает сообщение за долю секунды. У независимого дизайнера всё устроено наоборот. Сначала нужно заметить крой, затем заинтересоваться брендом, потом запомнить имя. Для алгоритмической среды, где человек пролистывает десятки единиц контента за минуту, это более дорогой путь к вниманию.
Важно не подменять этот вывод популярной легендой о том, что «алгоритмы специально любят люкс». Надёжных оснований утверждать это нет. Зато есть более общая экономика узнаваемости. BoF и McKinsey отмечали, что социальные сети уже сравнялись с поисковиками как канал открытия fashion-брендов: 38% покупателей сообщали о discovery через social media против 37% через поисковые системы. При этом выбор перегружен: 74% клиентов в исследовании говорили, что бросали онлайн-покупку из-за чрезмерного количества вариантов. В такой среде знакомый знак работает как когнитивное сокращение — не обязательно как признак лучшего качества, а как способ быстрее принять решение.[1]
Для ОАЭ эта логика особенно сильна, потому что digital здесь не является «дополнительным каналом». Deloitte в исследовании Digital Consumer Trends 2025 по ОАЭ и Саудовской Аравии зафиксировал, что 73% респондентов совершали хотя бы одну покупку через социальные платформы за предыдущий год. Исследование GWI по ОАЭ, основанное на выборке 3 507 потребителей 16–64 лет, описывает рынок с очень высокой интенсивностью использования социальных медиа и выраженным оптимизмом относительно личных финансов.[2][3]
Отсюда и важное маркетинговое следствие. Когда потребление становится публичным, товар выполняет две задачи: приносит пользу владельцу и передаёт сообщение аудитории. Чем быстрее считывается сообщение, тем выше его социальная «эффективность». Исследования 2024 года показывают связь между воздействием инфлюенсеров, социальным сравнением, FOMO, материализмом и демонстративным потреблением. В одном из исследований выборка составила 272 респондента на MTurk; другое экспериментальное исследование включало 544 студентов в Китае и показывало, что тип и роскошность потребления влияют на зависть и намерение потреблять. Эти работы нельзя механически переносить на жителей Дубая или России, но они хорошо объясняют механизм: публичность усиливает сравнительный контекст, а узнаваемый статусный объект делает сравнение проще.[4][5]
И всё же считать Дубай городом одной только демонстративности — значит смотреть на него через самую шумную часть ленты. В физическом пространстве всё интереснее. Здесь есть покупатель, который привык к международному уровню сервиса, сильная культура occasionwear, запрос на скромность без визуальной бедности, на закрытый силуэт без отказа от сексуальности, на ткани, которые красиво ведут себя в движении, на вещи, способные существовать между дневным и вечерним контекстом. Именно из этих ограничений рождаются локальные дизайнерские решения.
Мне кажется, это и есть главный урок первого наблюдения: вкус не появляется потому, что человек отказывается от известных брендов. Он появляется, когда у него расширяется поле выбора и возникает привычка различать. Не «Cartier или неизвестный дизайнер», а способность понимать, зачем в одном случае нужен Cartier, а в другом — вещь, чью ценность придётся объяснить самому себе, а не подписчикам.
02. Как ОАЭ создают собственную модную индустрию
Сегодня правильнее говорить не о «моде Дубая» как о наборе эстетических образов, а об инфраструктуре. У города есть Dubai Design District, официальная Dubai Fashion Week, система международных покупателей, крупные luxury-ритейлеры, e-commerce, туризм и доступ к аудитории всего GCC. Dubai Fashion Week совместно развивают d3 и Arab Fashion Council. В сезоне AW 2025/26 организаторы заявляли более 25 дизайнеров из разных стран; Vogue позднее насчитал 35 дизайнеров и 17 представленных стран. У DFW есть Buyers Programme, который сводит дизайнеров с международными закупщиками, а сама неделя моды намеренно ставит даты перед Нью-Йорком, Лондоном, Миланом и Парижем.[6][7]
Это важно, потому что модная индустрия возникает не там, где много хорошо одетых людей, а там, где талант может пройти цепочку «идея — производство — показ — байер — публикация — повторный заказ». Красивый показ без коммерческого продолжения остаётся культурным событием. Дубай постепенно строит именно цепочку.
Экономическая база для этого необычно благоприятна. По данным Dubai Department of Economy and Tourism, в 2025 году город принял 19,59 млн международных overnight visitors — на 5% больше, чем годом ранее. Население самого эмирата к концу 2025 года достигло 4,58 млн человек, прибавив 7,5% за год; в дневное время с учётом временно присутствующих число людей в городе оценивалось в 6,392 млн. Это рынок, на котором постоянный покупатель всё время смешивается с туристом, экспатом, деловым гостем и транзитной состоятельной аудиторией.[8][9]
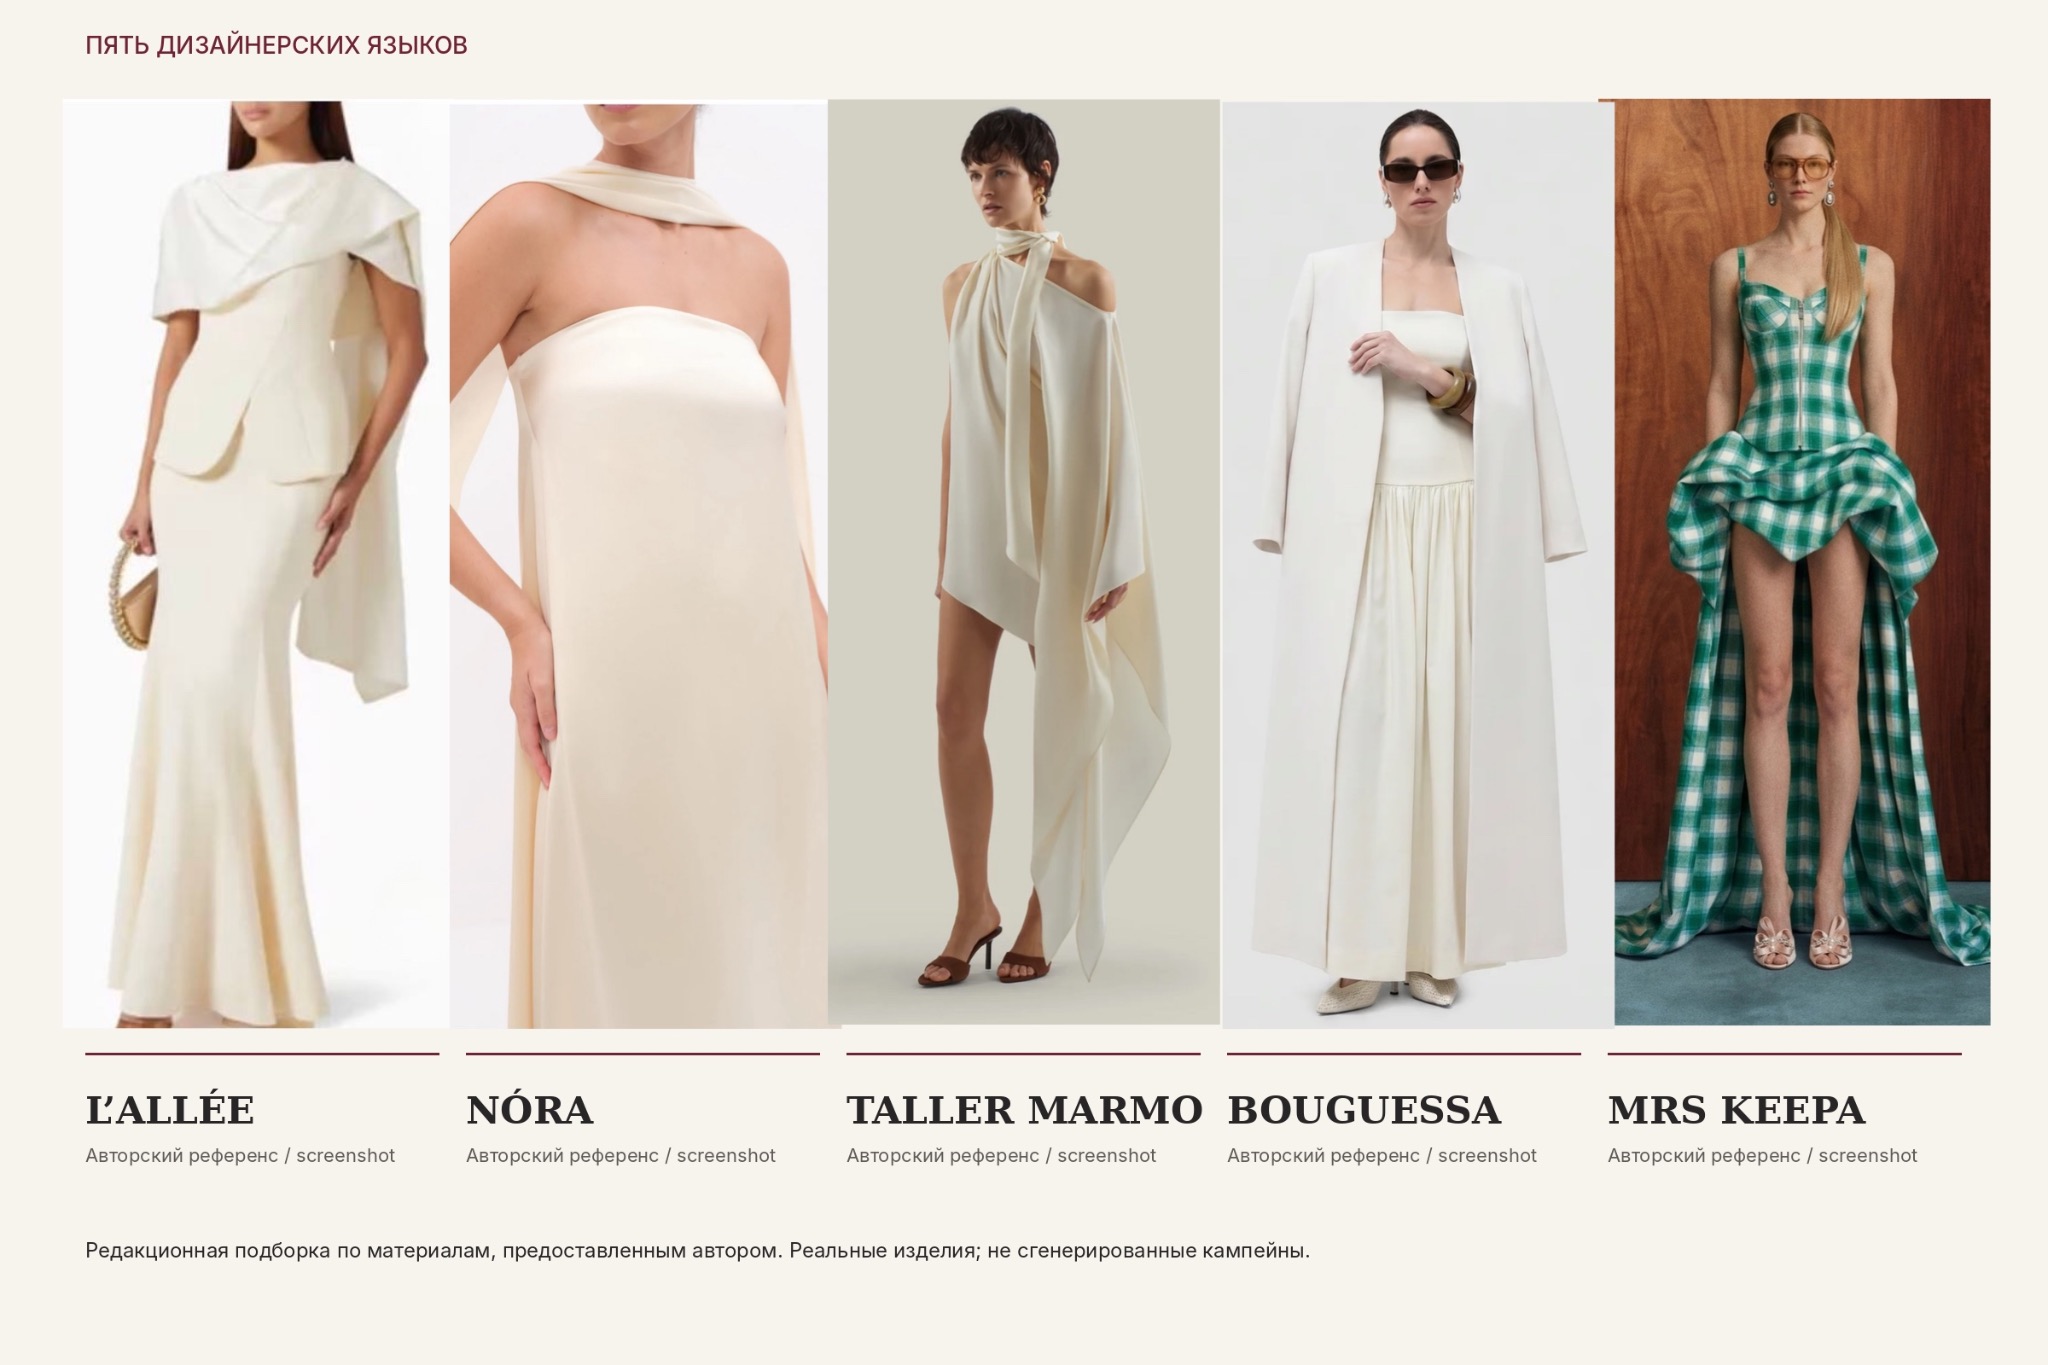
Euromonitor оценил рынок apparel & footwear в ОАЭ в AED 66,8 млрд в 2025 году, что на 5% больше предыдущего года в розничной стоимости, и связывает рост в том числе с туризмом и располагаемыми доходами. При этом важно не подменять ОАЭ Дубаем: это показатель страны, а не города. Ещё одна типичная ошибка — брать весь Ближний Восток и выдавать его за UAE. Например, Bain через Reuters оценивал продажи luxury в странах Залива в $12,8 млрд в 2024 году, +6% год к году; туристы дают примерно 50–60% luxury-продаж региона. Это полезный контекст для GCC, но не статистика Дубая и не статистика ОАЭ.[10][11]
Показательно, что Dubai Design District и BoF в 2025 году выпустили отдельный white paper о fashion opportunity в городе, основанный, среди прочего, на опросе более 1 000 жителей Дубая. Сам факт появления такого исследования важен: город продаёт не только потребление, но и себя как площадку для создания и масштабирования брендов.[12]
При этом не стоит романтизировать систему. Дубай очень дорог для ошибки. Здесь дорого внимание, аренда, производство контента, retail-присутствие и международный сервис. Но именно поэтому рынок хорош как стресс-тест: слабый бренд может купить красивую съёмку, но ему труднее бесконечно субсидировать отсутствие продукта, логики коллекции или повторной покупки.
С точки зрения стратегии ОАЭ интересны тем, что локализация здесь не равна фольклоризации. Хороший региональный бренд не обязан печатать «культурный код» на каждой вещи. Он может работать гораздо тоньше — через длину, движение ткани, степень открытости тела, архитектуру кафтана, вечернюю функциональность, отношение к цвету и богатству фактуры. Именно это видно у брендов, которые я отобрала для визуального разбора.
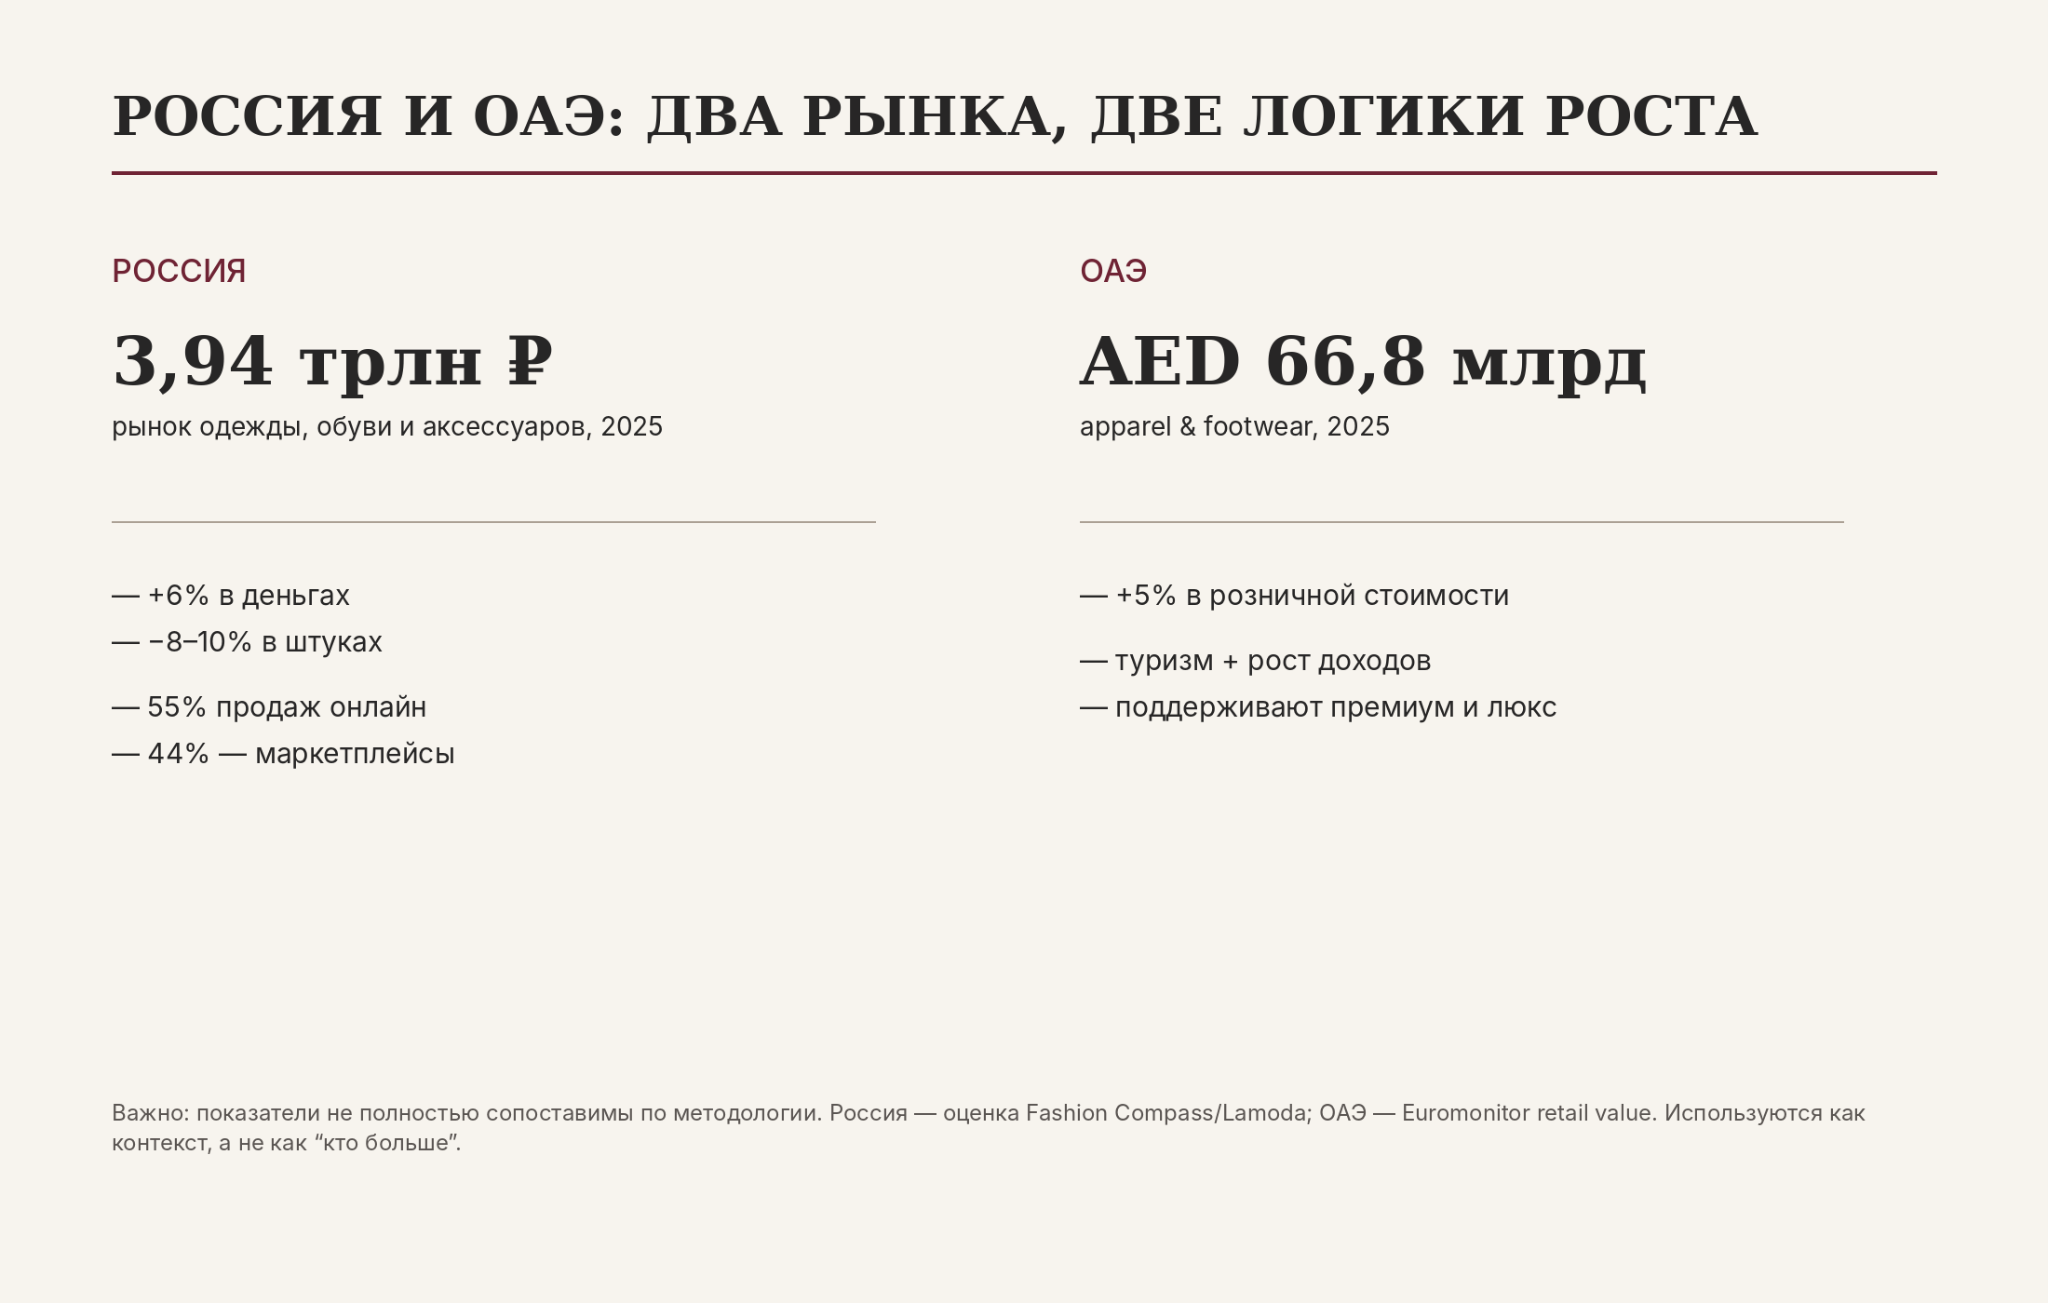
03. Пять дизайнерских языков современного Дубая
Здесь важно сразу развести географию. Не все марки, которые активно продаются и визуально «живут» в Дубае, являются эмиратскими. Это принципиальная часть исследования: локальный fashion-рынок состоит и из homegrown labels, и из региональных дизайнеров, и из международных брендов, которые нашли здесь органичную аудиторию.
L’ALLÉE. Бренд работает с асимметрией, драпировкой, сложным плечом и вытянутой вечерней вертикалью. На Ounass ассортимент Lallee располагается примерно от AED 650 до AED 3 185, при этом большая часть заметной линейки — платья и occasionwear. Однако сам бренд не является эмиратским: официальный сайт L’ALLÉE Design связывает его с дизайнером Huyen Pham и историей, начавшейся в 2016 году. Дубай умеет импортировать не только международный люкс, но и более нишевые дизайнерские языки.[13][14]
NÓRA. Вещи строятся на мягкой архитектуре: накидка становится частью топа, драпировка одновременно закрывает и подчёркивает фигуру, а ivory работает не как свадебный цвет, а как нейтральная основа. На официальном сайте комплект Avery Draped Top & Skirt Set в Naia Satin стоит AED 1 260; бренд предлагает примерку в дубайском шоуруме, доставку по ОАЭ в тот же день и международную доставку. В праздничной коллекции NÓRA прямо указывает, что вещи crafted in Dubai. Это уже не просто эстетика, а конкурентное преимущество операционной близости к покупателю: локальный premium может дать клиенту скорость, которую международный нишевый бренд не всегда способен повторить.[15][16]
Taller Marmo. Это особенно хороший пример того, почему происхождение бренда нельзя описывать одной строкой. Riccardo Audisio и Yago Goicoechea основали марку в 2013 году, стартовав в Дубае; сегодня компания описывает себя как Milan-based fashion house, а производство и идентичность сильно связаны с Италией. При этом сами основатели неоднократно говорили о Дубае как о месте, где сформировался язык бренда: fluid kaftans, controlled opulence, европейская вечерняя культура, адаптированная к ближневосточной свободе объёма. Это буквально транснациональная марка, для которой Дубай был не рынком после продукта, а частью происхождения продукта.[17][18]
Bouguessa. Здесь язык почти противоположный: минимализм, линия, геометрическая точность, строгая верхняя одежда. Faiza Bouguessa основала бренд в Дубае в 2014 году; студия находится в Dubai Design District, бренд выпускает три коллекции в год. Сам Bouguessa формулирует своё вдохновение через искусство, архитектуру и современный дизайн. Визуально особенно интересны длинные жакеты и пальто: они считываются как власть без необходимости использовать традиционный мужской костюм. Для регионального рынка это сильный ход — modesty здесь становится не ограничением, а инструментом монументальности.[19]
Mrs Keepa. Бренд, основанный французско-египетским дизайнером Mariam Yeya и Bassel Komaty, существует с 2016 года и базируется в Dubai Design District. В его ДНК — более эклектичная, винтажная, артистичная роскошь, чем у Bouguessa: крупные объёмы, неожиданные принты, сложная стилизация, возможность носить вещь несколькими способами. В 2024 году Mrs Keepa сотрудничал с Sotheby’s Dubai, а сам бренд является постоянным участником Dubai Fashion Week. Это пример того, как локальная марка может строить культурную легитимность не только через инфлюенсеров, но и через институциональные союзы.[20][21][22]
Что объединяет эти пять языков? Не единый «арабский стиль». Скорее, отказ от слишком простой одежды как единственного языка современности. Здесь много ткани. Много движения. Часто есть эффект присутствия — вещь заметна, даже если на ней нет крупного логотипа. При этом цена не всегда уходит в ультралюкс: часть брендов находится в зоне accessible premium, где покупатель платит не за всемирно известный знак, а за выразительность и ограниченную распространённость.
Для маркетолога это важное различие. Если бренд неизвестен, ему нужно компенсировать отсутствие символического капитала либо продуктовой новизной, либо культурным контекстом, либо сервисом, либо сообществом. Просто «качественной базой» сложно выиграть у международной системы, которая делает качественную базу в масштабе.
04. Российский fashion-рынок после 2022 года: четыре года без привычной конкуренции
Российский рынок после 2022 года получил редкую ситуацию: конкуренция не исчезла, но изменилась её природа. Ушли или остановили прямые операции многие международные игроки; освободились площади; покупатель стал чаще смотреть на локальные марки; ритейлеры и торговые центры начали активнее заполнять вакантные места российскими и новыми иностранными брендами. Первые два года это выглядело как окно возможностей. К 2025–2026 годам стало видно, что окно не отменяет законов unit economics.
Fashion Compass от Lamoda, основанный на данных самой платформы, Fashion Consulting Group, Data Insight, Focus Technologies, Б1 и глубинных интервью с участниками рынка, оценивает российский рынок одежды, обуви и аксессуаров по итогам 2025 года в 3,94 трлн рублей — +6% в денежном выражении. Но в натуральном выражении продажи снизились на 8–10%. Это почти идеальная иллюстрация того, почему рост выручки нельзя автоматически читать как рост здоровья индустрии: часть динамики объясняется ценами, а покупатель физически приобретает меньше вещей. Доля онлайн-продаж достигла 55%, причём 44% всего fashion-рынка приходится на маркетплейсы.[23]
Дальше начинается самое неприятное. В 2025 году, по CORE.XP, около 20 российских fashion-брендов полностью закрыли магазины; по данным разных консультантов, счёт закрывающихся и уходящих марок отличается в зависимости от методологии. NF Group сообщала о 12 fashion-брендах, покинувших рынок за январь–сентябрь 2025 года, включая российские и иностранные марки, а Nikoliers — о 17 отечественных брендах с начала года. Для нас важнее не выбрать одну «магическую» цифру, а показать масштаб разворота и аккуратно назвать методологию.[24][25]
В московских торговых центрах fashion сформировал 50% всех закрытий в III квартале 2025 года, на 12 п.п. больше, чем кварталом ранее. CORE.XP связывал это с усилением онлайн-каналов, экономией потребителей и пересмотром стратегий сетей. В начале 2026 года представители рынка оценивали число закрытых fashion-точек за 2025 год уже в 400–500 по стране, включая оптимизацию сетей, а не только полное исчезновение брендов. Одновременно росла вакантность и усиливались переговоры об аренде.[26][27]
Причины довольно прозаические: высокая стоимость физического ритейла, налоги, коммунальные и логистические расходы, сложность импорта, дорогие деньги, рост стоимости производства, давление маркетплейсов и снижение готовности покупателя переплачивать просто за присутствие марки в торговом центре. Важно, что некоторые бренды не «умерли», а ушли в онлайн. То есть закрытие магазина — не всегда закрытие бизнеса; иногда это признание того, что офлайн-юнит не работает.
И здесь я бы особенно осторожно использовала фразу «россияне стали беднее». Росстат, напротив, оценивал рост реальных денежных доходов в 2025 году на 8,5%. Но потребительское настроение может ухудшаться даже при росте средних реальных доходов: важны распределение доходов, инфляционные ожидания, ставка, ощущение неопределённости. Банк России в начале 2026 года фиксировал инфляционные ожидания домохозяйств на уровне 13,7% и снижение индекса потребительских настроений. Иначе говоря, макроэкономическая статистика и субъективная осторожность могут двигаться в разные стороны.[28][29]
Что ещё изменилось за эти четыре года? Маркетплейс стал не просто каналом продаж, а конкурентом за саму логику бренда. Когда 44% модных покупок проходят через универсальные маркетплейсы, потребитель привыкает сравнивать карточки, скидки, срок доставки и отзывы быстрее, чем ценности, коллекции и культурный контекст. Для производителя это создаёт опасную ловушку: можно быстро нарастить оборот, одновременно обучая клиента не помнить твоё имя.
В этом смысле российский рынок сейчас находится в очень важной точке. У локальных брендов появилось то, чего раньше не было в таком объёме: узнаваемость, лучшие локации, опыт масштабирования, собственная аудитория, данные о покупателях. Но если эти четыре года были использованы только для расширения ассортимента и открытия магазинов, а не для создания отличимости и операционной дисциплины, возвращение более сильной конкуренции будет болезненным.
05. Что произойдёт, если международные бренды вернутся?
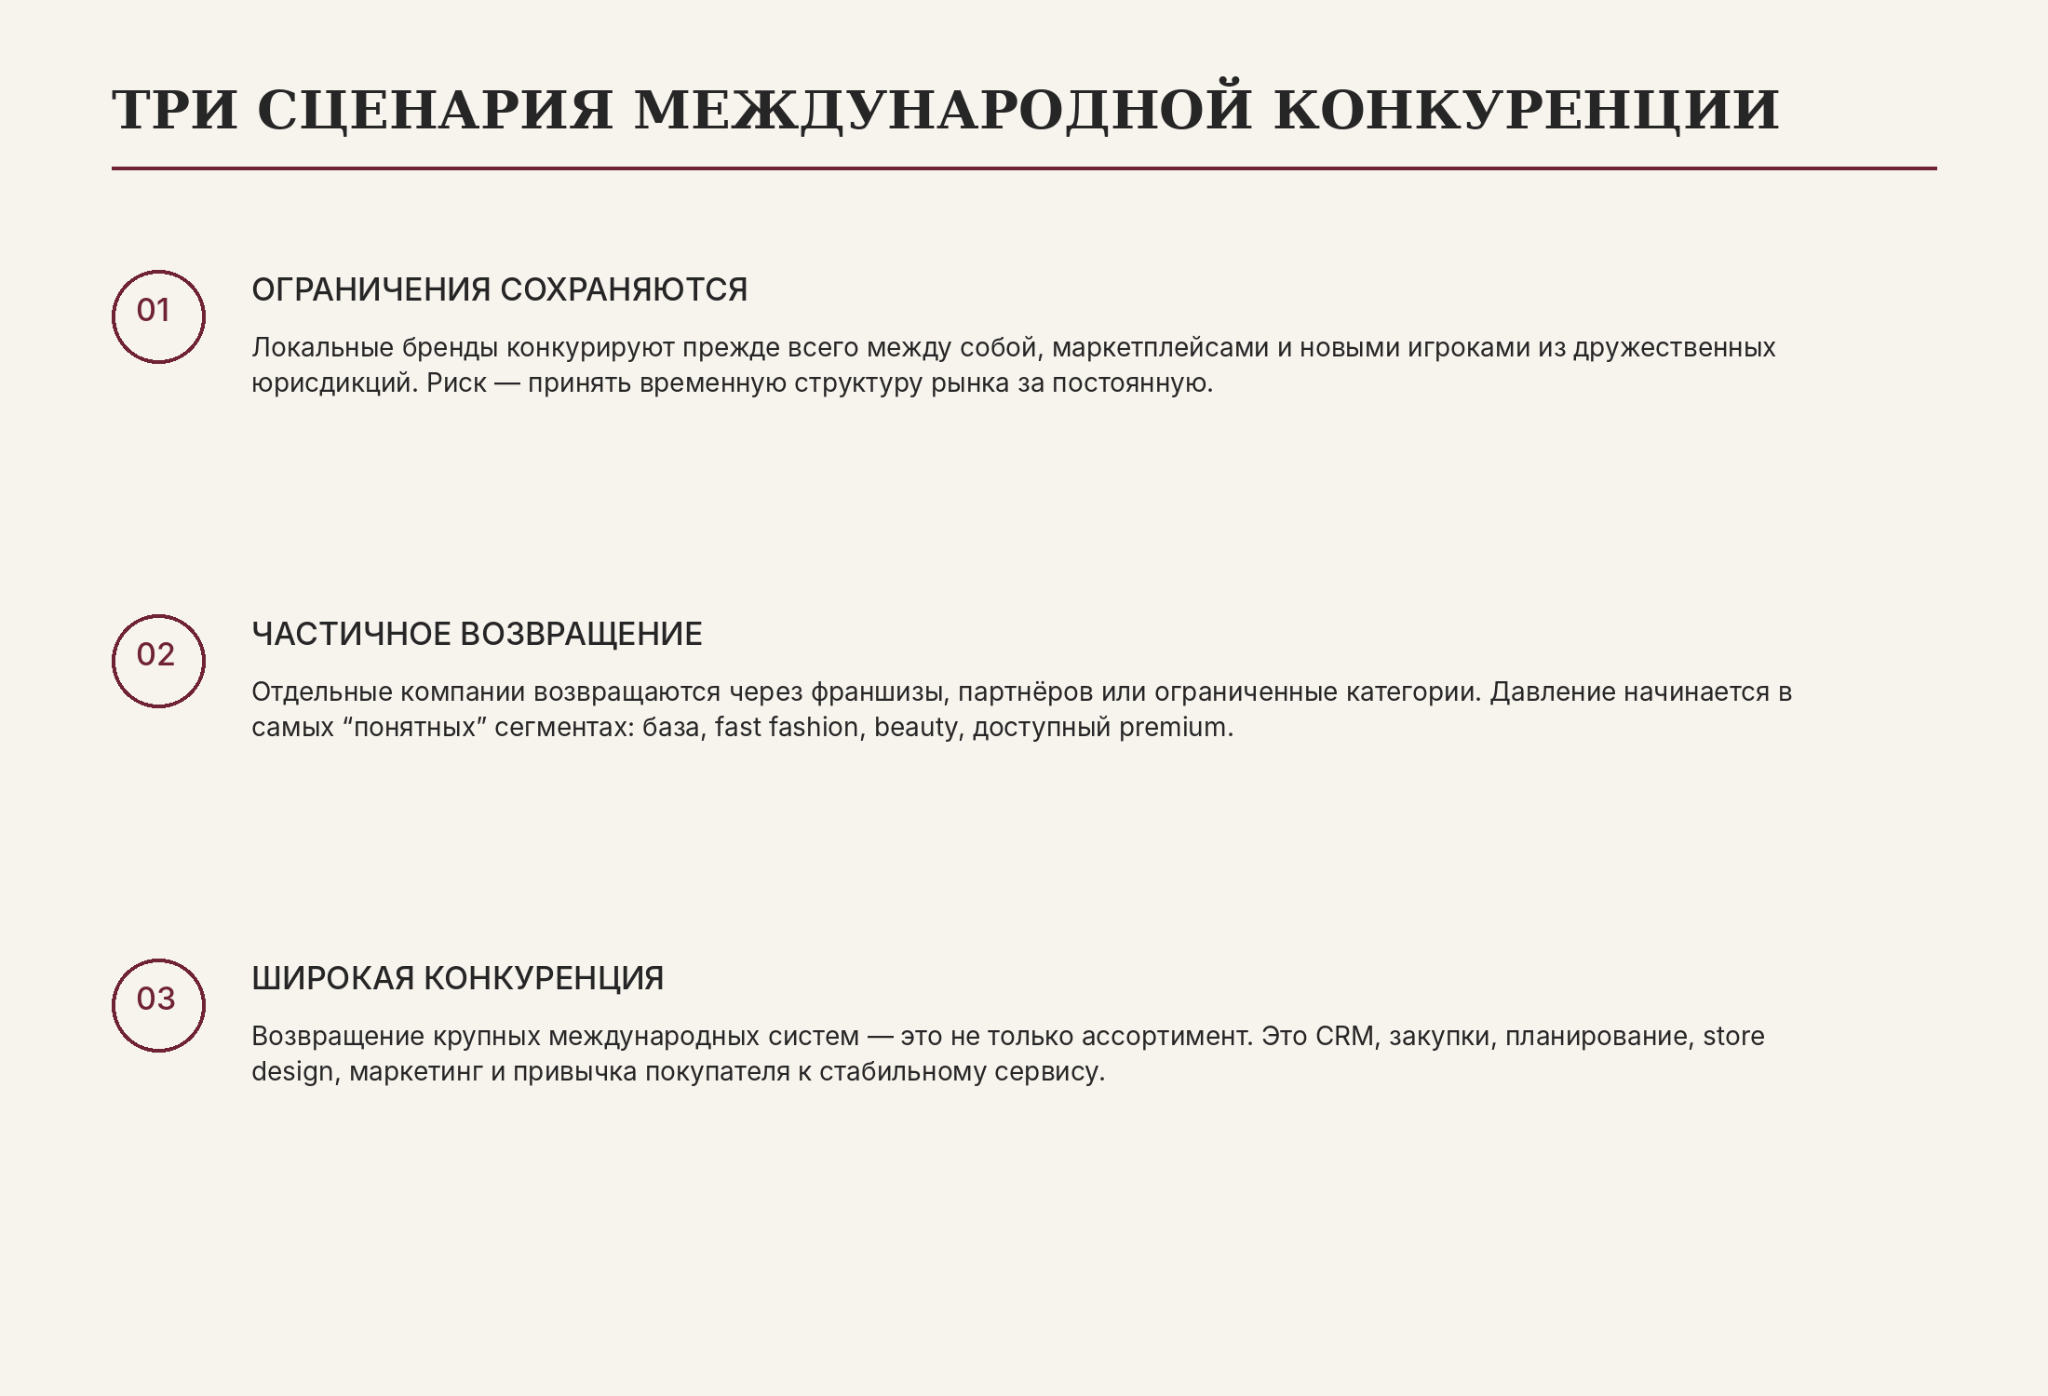
Я сознательно формулирую этот раздел как сценарный, а не как прогноз. На сентябрь 2026 года нет фактического основания писать, что Zara, IKEA или крупнейшие luxury-группы «вот-вот вернутся». Более того, внешнеполитические и санкционные ограничения остаются значимыми, а официальный сайт IKEA прямо указывает, что retail-операции в России прекращены и компания не ведёт здесь розничный бизнес. LVMH закрыл luxury-магазины после 2022 года; Reuters в 2026 году писал, что группа сохранила в России актив Belmond, но это не означает восстановление fashion retail. Поэтому полезнее не гадать о дате, а проверить устойчивость российских брендов к трём возможным сценариям.[30][31]
Сценарий 1: ограничения сохраняются. На первый взгляд, это наиболее комфортный вариант для локальных игроков. Но именно он несёт риск самоуспокоения. Даже без Zara российский бренд уже конкурирует с маркетплейсами, турецкими, китайскими и другими иностранными марками, параллельным импортом и глобальным контентом. Покупатель не живёт в культурной изоляции: он по-прежнему сравнивает продукт с тем, что видит в поездках, соцсетях и зарубежных интернет-магазинах.
Сценарий 2: возвращаются отдельные компании или категории. Это может быть не буквальное открытие прежней сети в прежнем виде, а франшиза, партнёрская модель, ограниченный ассортимент, отдельные beauty- или home-категории, новая структура владения. Именно такой сценарий опасен тем, что давление будет неравномерным. Бренд может считать себя защищённым, пока международный игрок не вернётся ровно в его ценовой диапазон.
Сценарий 3: восстанавливается более широкая международная конкуренция. Здесь российские игроки столкнутся не столько с «брендовыми футболками», сколько с системами. Zara — это прежде всего скорость анализа продаж, ассортиментное планирование, логистика, мерчандайзинг и привычка обновлять магазин. IKEA — не fashion-конкурент, но очень полезный аналог: её сила исторически была в способности связать продукт, price-value, навигацию, сервис, визуальный мир и понятный образ жизни в одну машину. Международный люкс, в свою очередь, будет конкурировать за культурный статус, high-spending клиента, редакционное внимание и лучшие локации.
Самая большая ошибка — готовиться к такому возвращению снижением цены. Российский бренд почти наверняка проиграет глобальному fast fashion в экономике масштаба, а luxury — в накопленном символическом капитале. Значит, выигрывать нужно в тех зонах, где масштаб не даёт автоматического преимущества: скорость локального решения, знание клиента, сервис, ограниченные дропы, продуктовый почерк, локальные коллаборации, культурная близость, community.
Есть ещё один важный контекст: сами глобальные гиганты не находятся в идеальной форме. McKinsey описывал 2025 год как период низкого роста для fashion, а в luxury отмечал замедление и предел роста за счёт повышения цен: более 80% роста luxury в предыдущий период обеспечили цены, а не объёмы. В 2026 году Reuters продолжал описывать давление на luxury-группы и борьбу за клиента. То есть потенциальный конкурент может быть сильным, но он тоже вынужден заново доказывать ценность.[32][33]
Это меняет разговор. Российскому бренду не нужно становиться «нашим Zara» или «нашим The Row». Гораздо важнее понять, в чём его собственная незаменимость. Если клиент легко заменит ваш товар на международный аналог, проблема не в том, что глобальный бренд вернулся. Проблема была в том, что до его возвращения вы не успели стать выбором, а оставались доступной альтернативой.
06. Собственный вкус как конкурентное преимущество
В конце этого исследования я возвращаюсь к тому, с чего начала: к вкусу. В маркетинге это слово часто звучит слишком субъективно, поэтому его избегают. Но бизнес-эффект вкуса вполне измерим. Когда у бренда есть узнаваемая система решений, растёт вероятность, что покупатель будет искать не «белое платье», а конкретный бренд. Снижается взаимозаменяемость. Увеличивается branded search. Появляется органическая редакционная ценность. Коллаборации становятся содержательнее, потому что бренд приносит в партнёрство не только аудиторию, но и собственный взгляд.
Культурный капитал в fashion — это не набор громких фамилий вокруг бренда. Он начинается гораздо раньше. С исследования того, как живёт клиент и какие напряжения есть в его гардеробе. С дизайнерского языка, который повторяется достаточно последовательно, чтобы стать кодом. С позиционирования, которое помогает отказаться от лишнего ассортимента. С контент-системы, где продукт существует внутри мира, а не бесконечной съёмки «модель на сером фоне». С партнёрств с искусством, архитектурой, театром, дизайном — но только тогда, когда они продолжают мысль бренда. С сообщества, которое даёт клиенту роль не только покупателя.
Именно здесь, на мой взгляд, находится новая роскошь — не в отказе от дорогого и не в морализаторском лозунге «логотипы больше не важны». Они важны. Узнаваемость вообще важна. Но настоящий дефицит сегодня — не доступ к узнаваемой вещи, а способность находить интересное до того, как оно стало очевидным для всех.
Это и есть самостоятельный вкус: не демонстративная оригинальность ради оригинальности, а развитая способность выбирать. Для человека — культурное преимущество. Для бренда — экономическое.
Потому что в мире, где ассортимент снова станет большим, маркетплейсы — ещё быстрее, а международные бренды — потенциально ближе, нельзя бесконечно конкурировать только тем, что «у нас тоже есть жакет». Нужно, чтобы у клиента возникал ответ на вопрос, почему именно этот жакет — ваш.
И если после этой статьи хочется сделать что-то одно, я бы предложила не строить ещё одну moodboard-папку с мировыми трендами. Откройте собственную коллекцию и задайте команде более неприятный вопрос: если убрать логотип, подпись и рекламу, что останется такого, что можно узнать как нас?
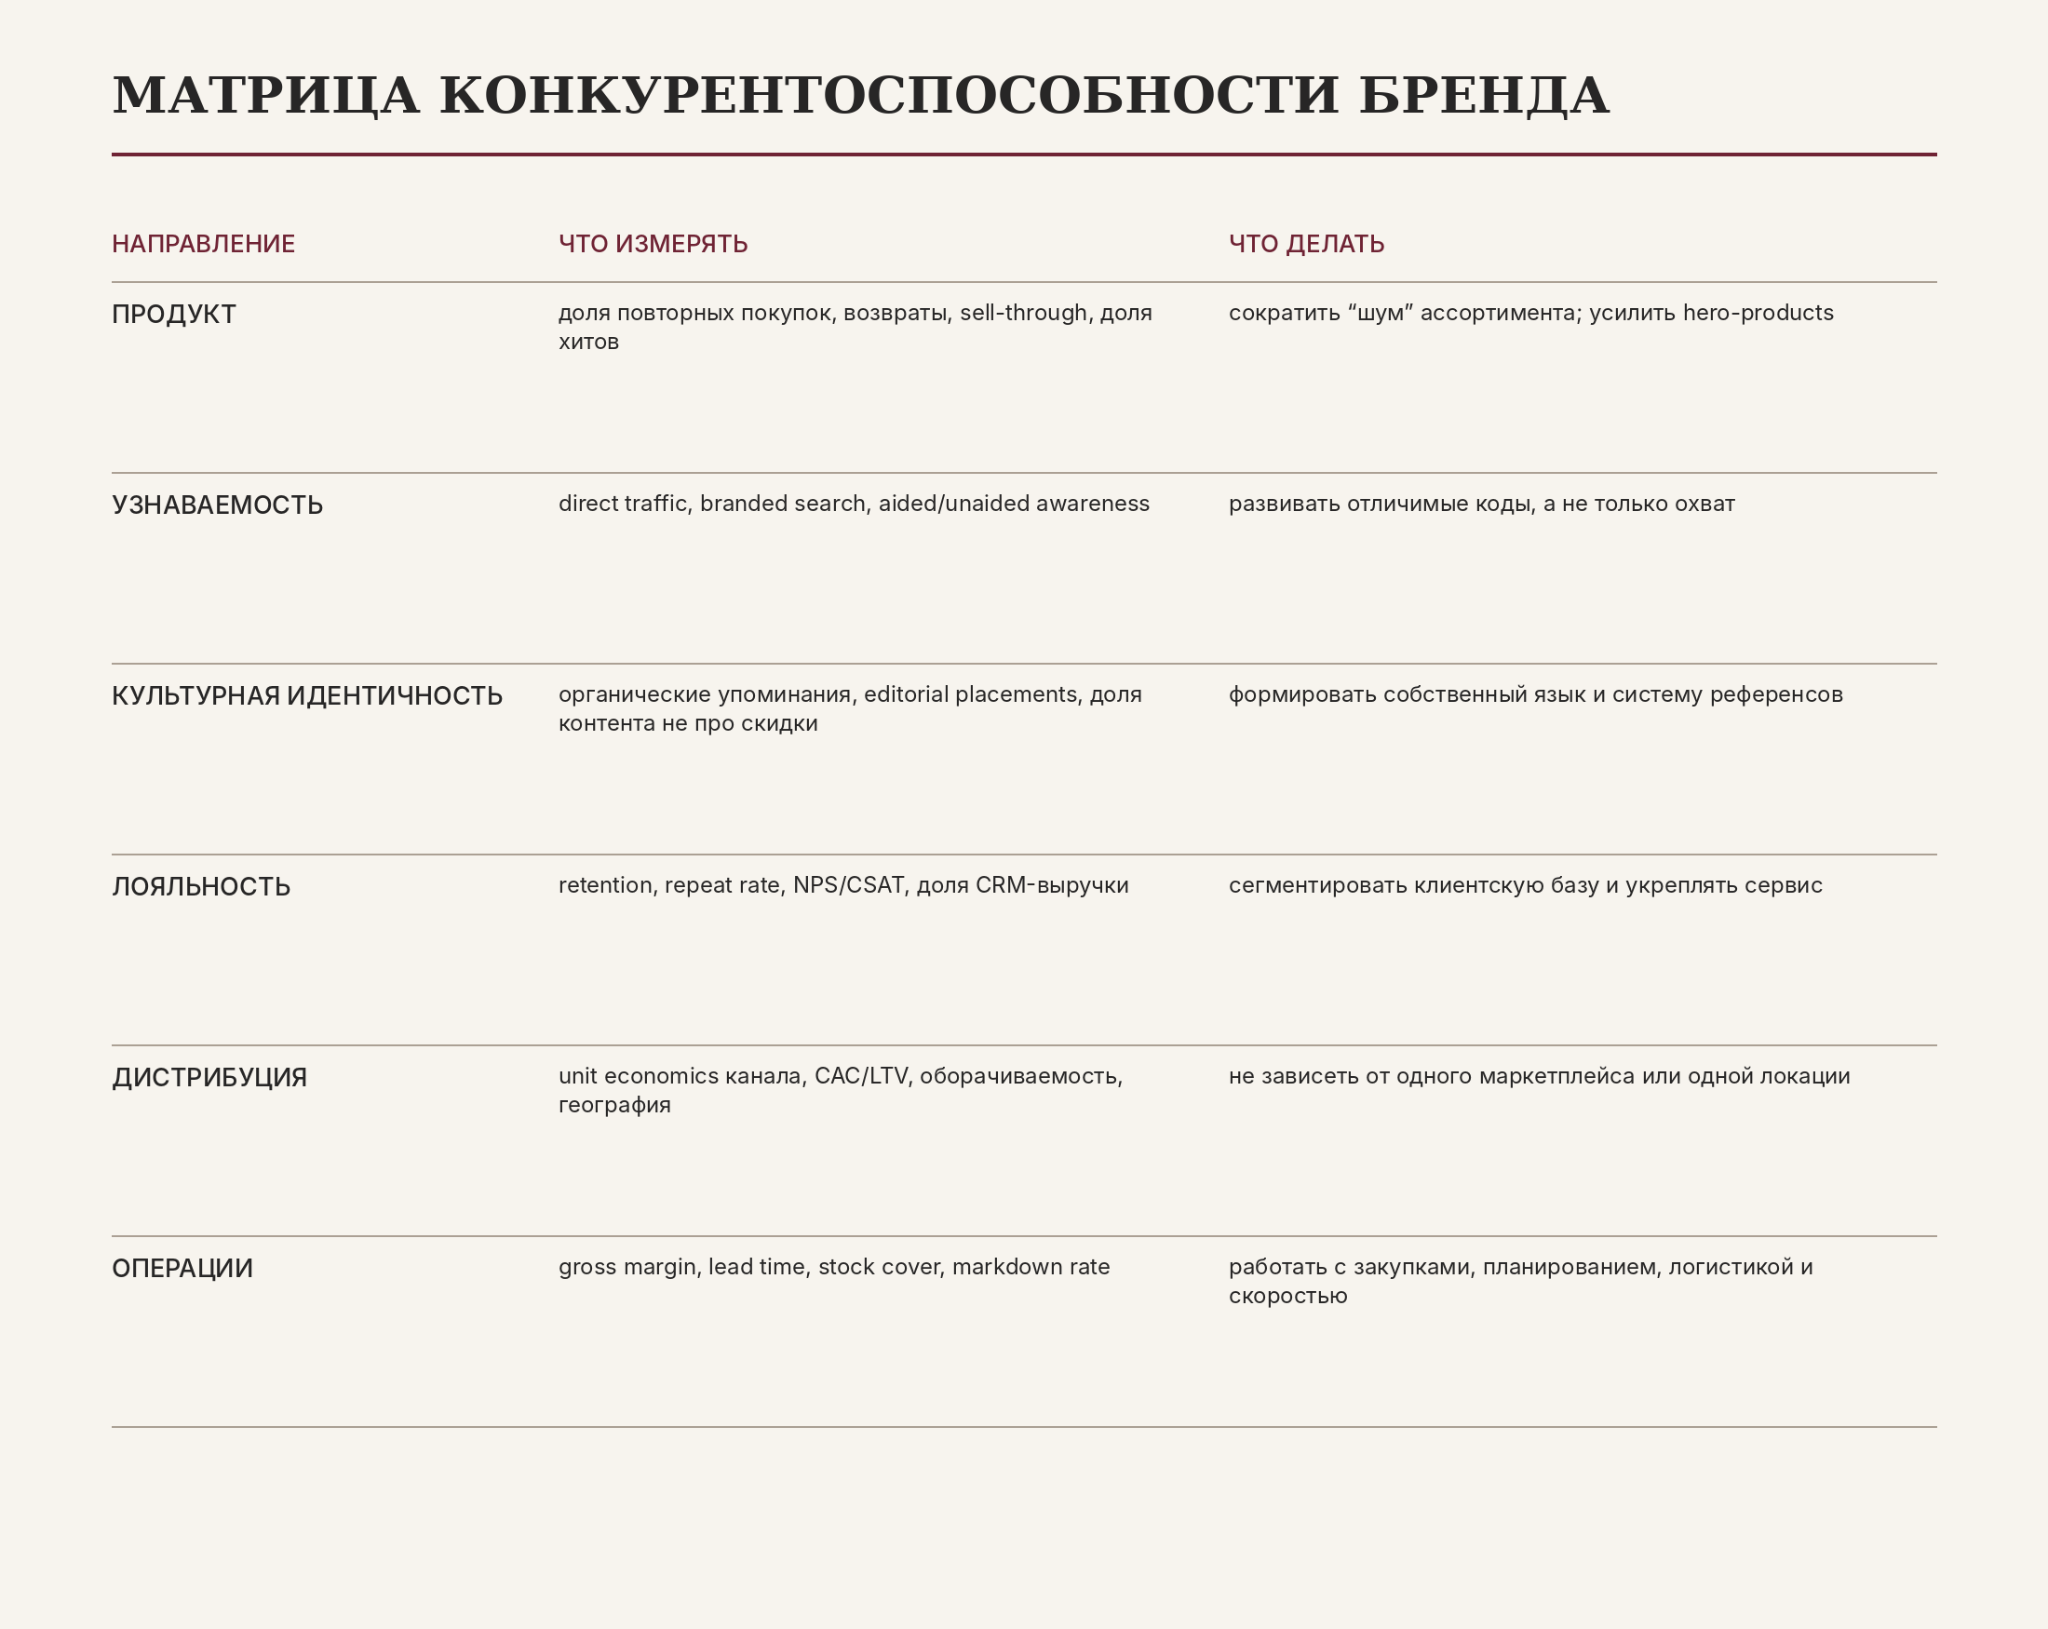
Практический инструмент 1. Матрица конкурентоспособности
Матрица ниже намеренно не выдаёт «оценки» реальным брендам. Её задача — превратить разговор о силе марки в операционный аудит. По каждому направлению нужен набор показателей, а не ощущение руководителя. Продукт — sell-through, возвраты, повторные покупки, доля hero-SKU. Узнаваемость — branded search, direct traffic, aided и unaided awareness. Культурная идентичность — органические редакционные упоминания, доля контента без промо, наличие устойчивых визуальных кодов. Лояльность — retention, повторная покупка на горизонте 90/180/365 дней, доля CRM-выручки. Дистрибуция — unit economics канала и зависимость от одного посредника. Операции — валовая маржа, lead time, оборачиваемость, markdown rate, точность планирования.
Смысл матрицы — увидеть, где бренд сильный только внешне. Например, высокий awareness при низком retention может означать дорогую медийность без привычки покупать. Большой объём маркетплейса при слабом direct traffic — опасную зависимость. Очень узнаваемая эстетика при хронических out-of-stock — креатив без операционной способности монетизировать спрос.
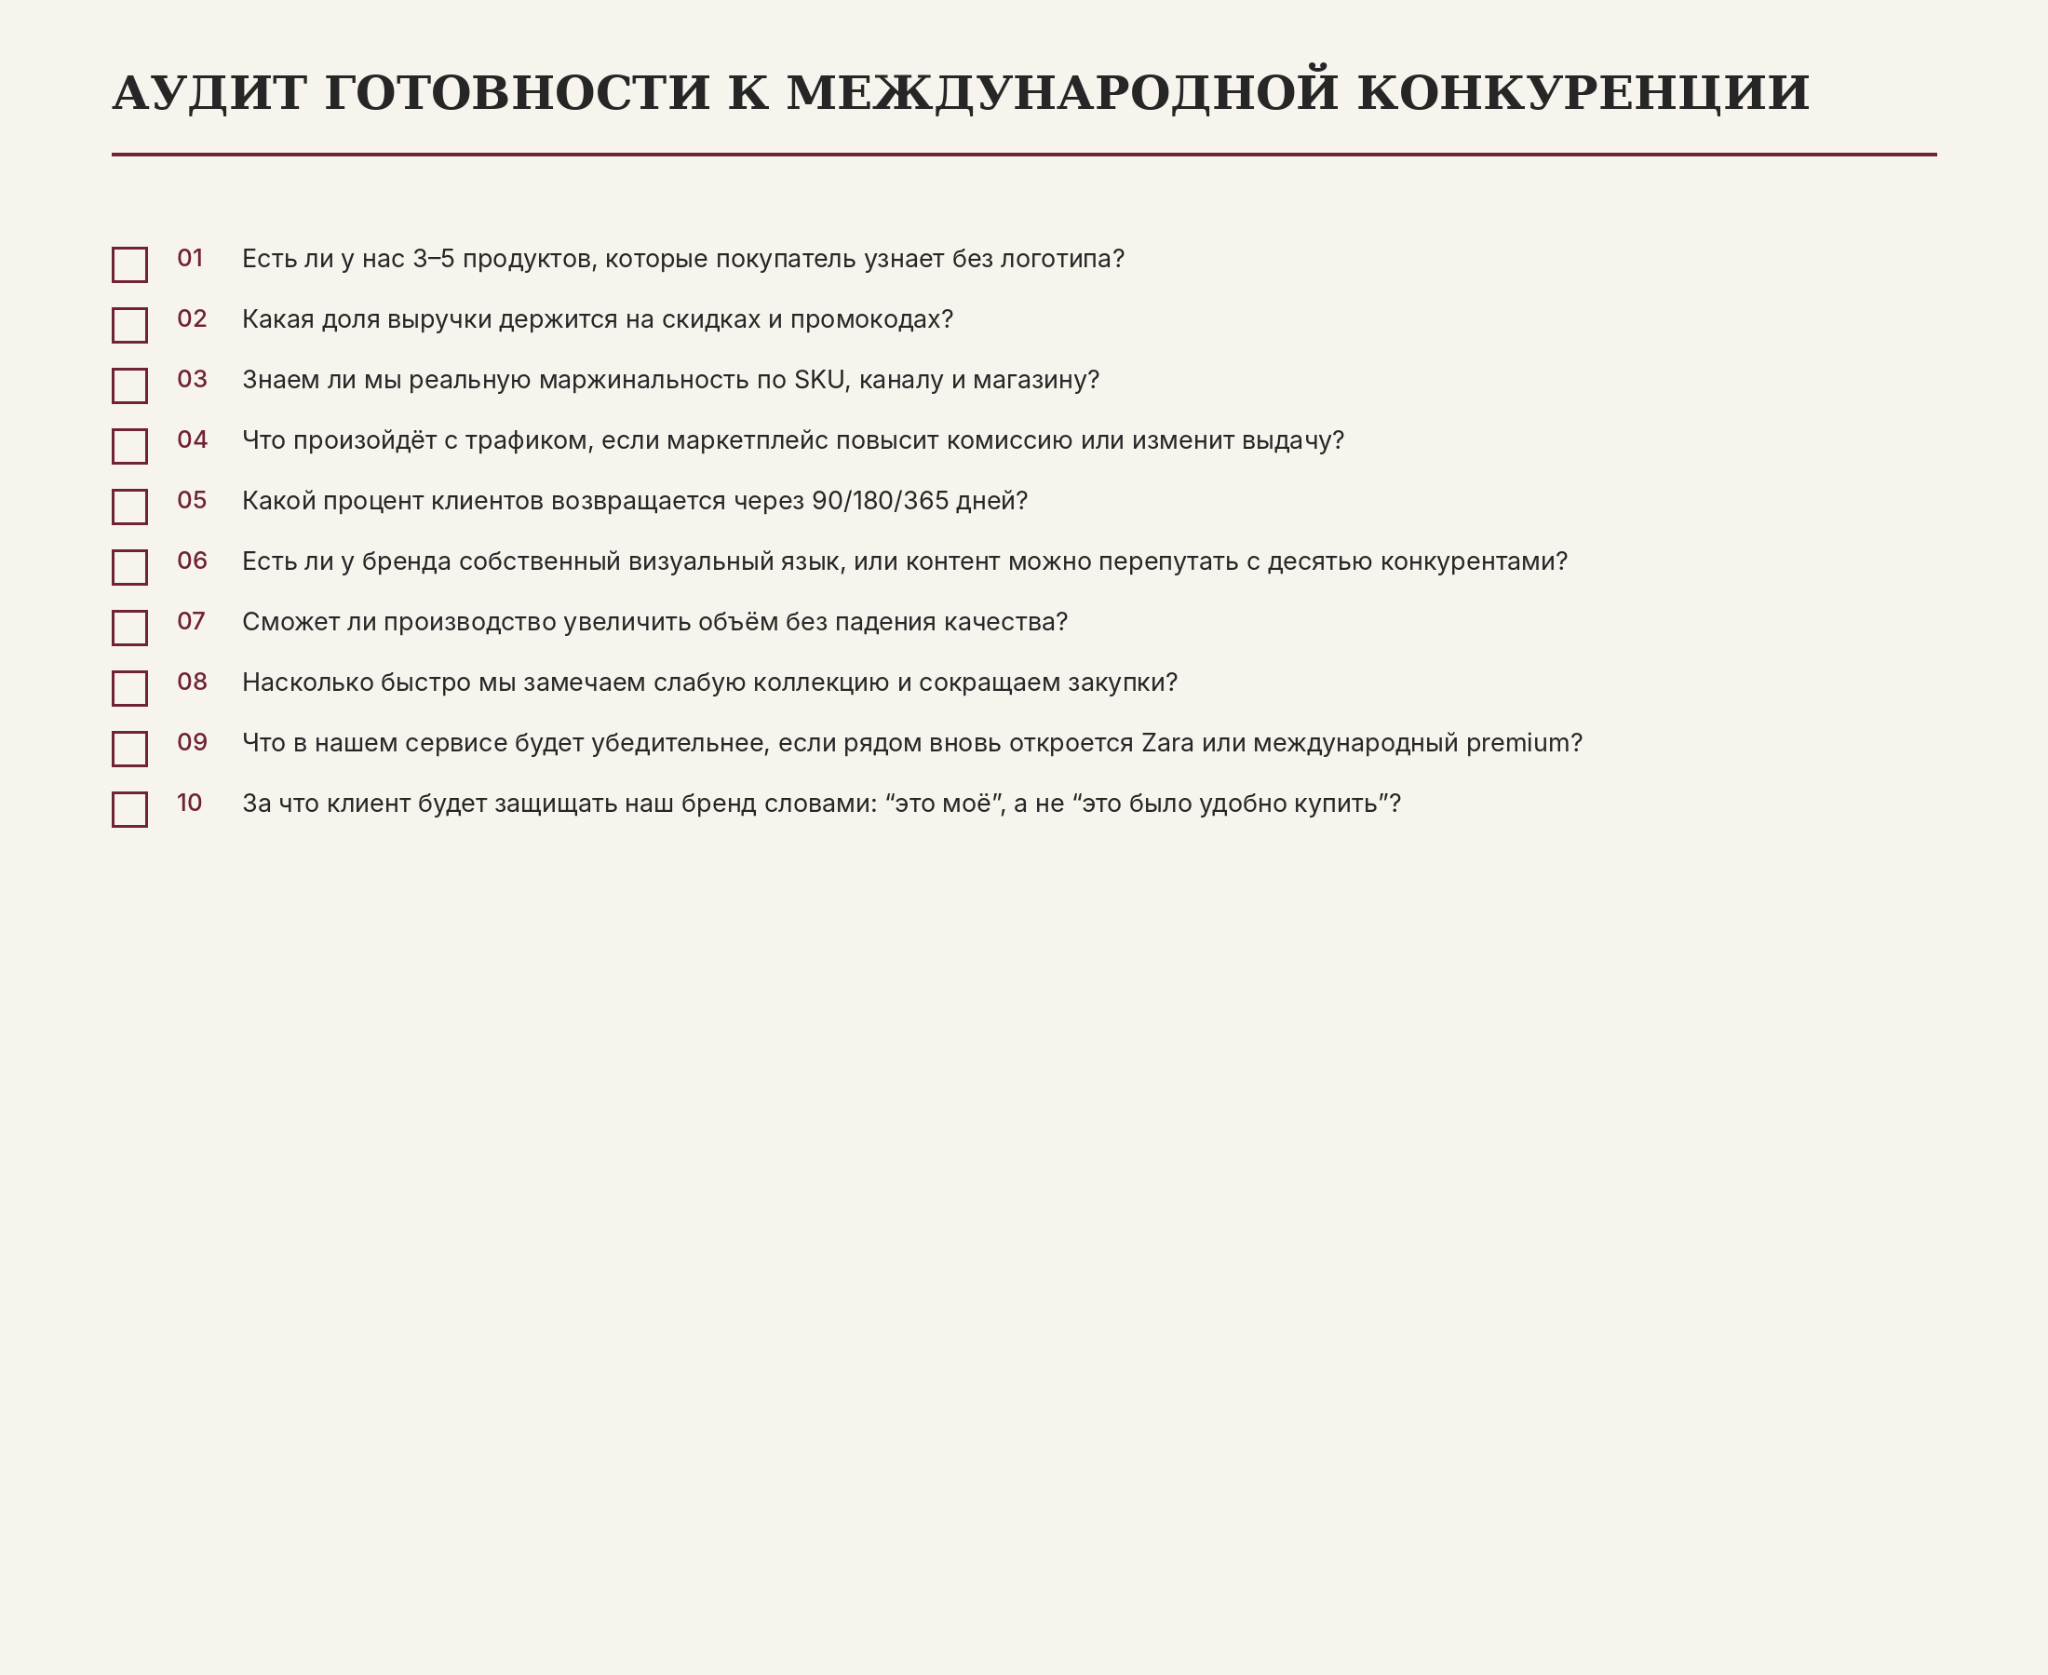
Практический инструмент 2. Аудит готовности к международной конкуренции
Чек-лист следует проходить не как тест «да/нет», а как повод собрать данные. Каждый ответ должен иметь доказательство: отчёт, метрику, customer interview, P&L магазина, ассортиментную аналитику. Если команда отвечает «нас любят за качество», следующий вопрос — как это проявляется в поведении: меньше возвратов? выше repeat rate? выше willingness to pay? меньше markdown? Если ответ «у нас сильное комьюнити» — сколько выручки дают участники, как часто они возвращаются, создают ли органический контент, приходят ли на события без скидочного стимула?
Главная цель аудита — найти преимущества, которые не исчезнут при изменении внешней среды. Локация, временно освободившаяся после ухода международного бренда, — не преимущество. Узнаваемый продукт, база повторных клиентов, независимый direct-канал, сильная валовая маржа и гибкая цепочка поставок — преимущество.
Практический инструмент 3. От продукта к культурному капиталу
Последовательность здесь лучше строить не через «сначала красивый брендбук», а через семь шагов.
Первый — исследование аудитории: не демография, а контексты использования, напряжения, незакрытые сценарии, язык клиента.
Второй — дизайнерский язык: 3–5 повторяемых принципов формы, материала, цвета или конструкции.
Третий — позиционирование: от каких альтернатив бренд сознательно отказывается.
Четвёртый — контент-система: темы, форматы и визуальные правила, которые объясняют продукт без постоянной скидки.
Пятый — культурные партнёрства: институции и авторы, у которых есть смысловая совместимость.
Шестой — сообщество и сервис: механика участия клиента после покупки.
Седьмой — измерение: brand search, retention, earned media, organic mentions, price realization, share of full-price sales.
Культурный капитал — медленный актив. Его нельзя «запустить кампанией» за месяц. Но именно поэтому он ценен: конкурент может скопировать цену, похожий фасон и даже локацию. Гораздо сложнее скопировать накопленную систему ассоциаций и привычку клиента видеть мир через оптику конкретного бренда.
Библиография и источники
- [1] BoF / McKinsey, “Fashion’s New Era of Product Discovery”, 04.12.2024.
- [2] Deloitte Middle East, Digital Consumer Trends 2025, UAE & KSA.
- [3] GWI, UAE Consumers report, sample 3,507 consumers aged 16–64.
- [4] Heliyon, Social media influencers and followers’ conspicuous consumption, 2024, n=272.
- [5] BMC Psychology, How social media sharing drives consumption intention, 2024, n=544.
- [6] Dubai Fashion Week, AW 2025/26 global line-up, 19.01.2025.
- [7] Vogue, “3 ways Dubai Fashion Week is putting itself on the map”, 10.02.2025.
- [8] Dubai DET, Tourism Performance Jan–Dec 2025.
- [9] Emirates News Agency / Digital Dubai, Dubai population at end-2025.
- [10] Euromonitor, Apparel and Footwear in the UAE, 2025.
- [11] Reuters citing Bain, Middle East luxury sector, 26.06.2025.
- [12] Dubai Design District / BoF, Inside the Fashion Opportunity in Dubai, 2025.
- [13] L’ALLÉE Design, official brand story.
- [14] Ounass UAE, Lallee assortment and prices, accessed 2026.
- [15] NÓRA, Avery Draped Top & Skirt Set, official product page.
- [16] NÓRA, Festive Collection, official site.
- [17] The National, Taller Marmo founders and Dubai origins, 15.10.2023.
- [18] GQ Middle East, Taller Marmo Writes Its Menswear Chapter, 07.03.2025.
- [19] Bouguessa, official About page.
- [20] Mrs Keepa, official About page.
- [21] Sotheby’s Dubai, Inside The Style of Mrs Keepa’s Timeless Couture, 02.02.2024.
- [22] Dubai Fashion Week, Mrs Keepa profile.
- [23] Lamoda / Fashion Compass 2025, published 2026.
- [24] Vedomosti / CORE.XP & IBC Real Estate, brand closures in 2025.
- [25] Interfax / NF Group and Nikoliers, exits in 2025.
- [26] CORE.XP, Fashion formed 50% of closures in Moscow malls, Q3 2025.
- [27] The Moscow Times citing CORE.XP, 2025 store closures, 09.01.2026.
- [28] Rosstat, household income; 2025 real money income +8.5% estimate.
- [29] Bank of Russia / InFOM, inflation expectations and consumer sentiment, 03.02.2026.
- [30] IKEA, official position on Russia, accessed 2026.
- [31] Reuters, LVMH Russia operations context, 27.02.2026.
- [32] McKinsey, The State of Luxury Goods in 2025.
- [33] McKinsey, The State of Fashion 2026.
Основной массив — 2024–2026. Более ранние материалы используются только там, где необходимо подтвердить историю бренда. Даты и география приведены в тексте; для исследований с выборкой указаны доступные характеристики выборки.
Редакционное примечание: рыночные оценки разных исследовательских компаний могут различаться из-за охвата категорий, каналов и методики. В статье они не сводятся в одну “универсальную” цифру без оговорок.